
贸易战缓和引爆化工狂潮!原油反弹遇阻,多晶硅逆势下跌——5月14日期市焦点解析
行情速递:化工板块强势领涨,多晶硅逆势承压
今日(5月14日)早盘,化工板块集体爆发,乙二醇(EG)、苯乙烯(EB)主力合约涨超4%,PX、丁二烯橡胶等品种涨幅突破3%,成为市场最大亮点。反观新能源赛道,多晶硅主力合约跌近2%,与化工板块形成鲜明对比。分析认为,中美贸易战缓和带来的供应链成本下降预期,叠加原油价格企稳,成为化工品走强的核心驱动。
焦点一:贸易谈判超预期,化工产业链迎“成本红利”
昨日中美联合声明宣布大幅降低双边关税税率(中国对美关税降至10%,美国对华降至30%),远超市场预期。这一进展直接缓解了PX、乙二醇等依赖进口的大宗商品流通成本压力。以PX为例,其进口依存度高达60%,关税下调将显著降低国内聚酯产业链成本,刺激下游补库需求。
值得关注的是,贸易壁垒的松动或重塑全球化工供应链。据知情人士透露,美国正推进约2025项双边协议磋商,涉及丁二烯橡胶等关键原料进口国别。若协议落地,将进一步释放跨境流通效率,形成“政策红利→成本下降→利润修复”的传导链条。
焦点二:原油“进退两难”:风险偏好VS增产隐忧
尽管WTI原油主力合约本周反弹近2%,但市场分歧加剧。利好方面,美国商业原油库存连续三周下降(4月25日当周减少203.2万桶),叠加钻井平台数量回落至479座(同比减少20座),显示短期供应收缩。但机构普遍认为,OPEC+6月增产41.1万桶/日的计划,以及美国页岩油产能的韧性,将压制油价上行空间。中泰期货直言:“贸易战利好已充分计价,原油中长期仍受制于经济衰退与增产博弈”。
技术面上,SC原油主力合约在490元/桶关口反复争夺,若未能站稳60日均线,恐重回470-490元/桶震荡区间。投资者需警惕本周EIA库存数据及美联储官员讲话引发的波动。
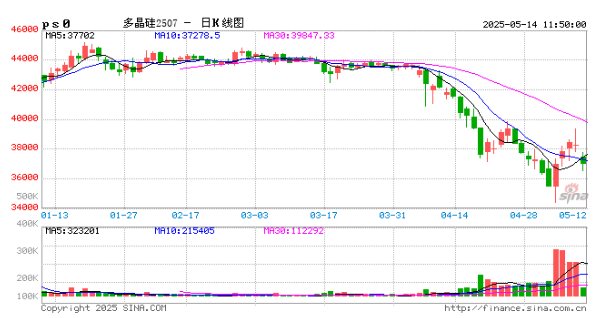
异动品种:多晶硅“高库存困局”难解,反弹仅是昙花一现?
与化工品狂欢形成反差,多晶硅主力合约今日跌近2%,延续5月以来的颓势。尽管有传闻称头部企业计划联合减产挺价,但多家厂商已辟谣,市场信心再度受挫。当前行业库存可用天数仍高达1.5个月,且海外光伏需求走弱,库存压力或持续至2026年下半年。国信期货提示:“若现货价格跌破3.8万元/吨现金成本线,恐引发踩踏式抛售”。
1. 化工多配逻辑:重点布局乙二醇、苯乙烯等进口依赖度高、产能增速放缓的品种,贸易成本下降与旺季需求共振下,估值修复空间显著;
2. 能源对冲组合:做多沥青(旺季去库支撑)同时做空煤炭(宽平衡格局),捕捉“油强煤弱”分化行情;
3. 警惕“预期差陷阱”:多晶硅、尿素等品种需警惕高库存与政策扰动,短期反弹建议逢高止盈。
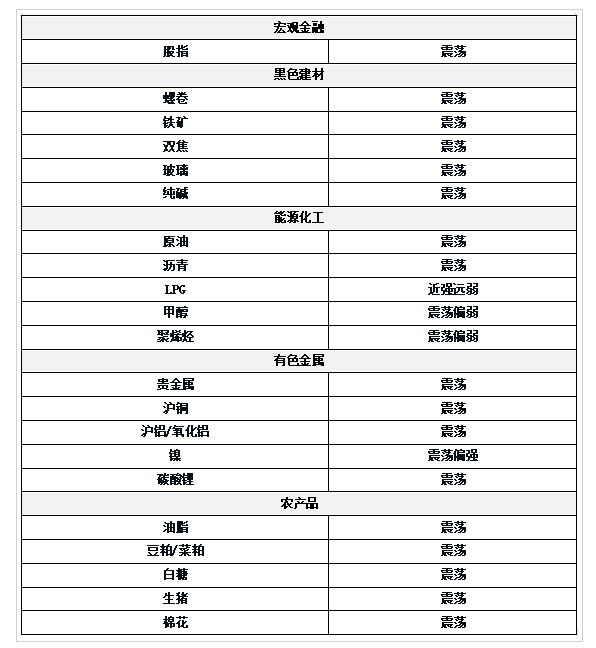
华联期货:油价回归基本面,需求端修复或支撑SC原油短期测试500元/桶压力位;
中信建投:热卷库存累增10.85万吨,终端需求走弱背景下,黑色系仍以逢高沽空为主;
东吴期货:贵金属受风险偏好回升压制,黄金短期或下探1900美元/盎司支撑。
今日市场的剧烈分化,本质是宏观政策与产业周期的角力。投资者需紧盯两大变量:一是美联储6月利率决议对美元指数的冲击,二是OPEC+增产计划的执行力度。唯有在“政策暖风”与“冷现实”间精准切换,方能捕捉超额收益。
(风险提示:以上分析仅供参考,市场有风险,投资需谨慎。)
 首页
 研报
 期货开户
 股票开户