
午盘惊魂!燃油暴跌4%引爆期市,节前持仓如何调仓避险?
关税政策反复无常,商品市场多空博弈白热化,节前避险情绪主导盘面。
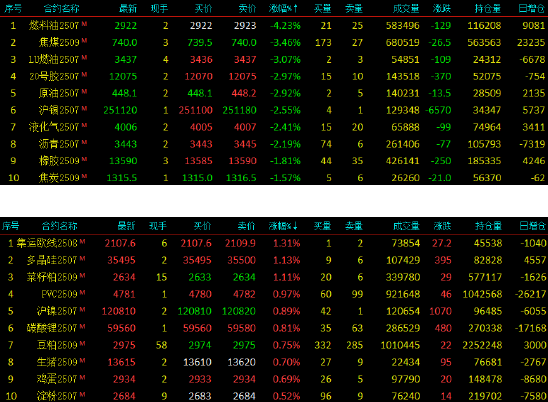
燃油主力合约早盘暴跌超4%,犹如一盆冷水浇透能源市场。焦煤、低硫燃料油紧随其后跌逾3%,SC原油下挫近3%,原油系品种集体“翻车”令早盘交易员措手不及。
在一片惨淡中,菜粕、多晶硅、集运指数逆势飘红。农产品与工业品分化加剧,菜粕顽强涨超1%,聚氯乙烯、沪镍小幅收涨近1%,为市场保留些许暖意。
能源风暴眼
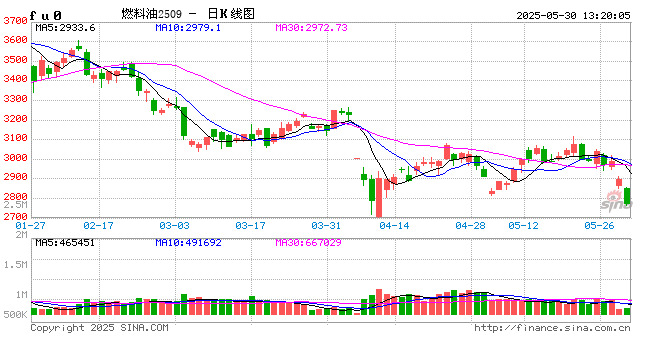
燃油期货今日早盘成为市场“重灾区”,主力合约暴跌超4%。这波跳水背后是新加坡燃料油库存的意外累积——截至5月26日当周,库存环比大增83.2万桶,涨幅达3.87%。
尽管富查伊拉库存减少139.5万桶形成对冲,但市场情绪已被空头主导。
原油系品种集体沦陷:低硫燃料油(LU)跌超3%,SC原油下挫近3%。市场神经被两大事件牵动:
1. OPEC+增产阴影:市场普遍预期今晚OPEC+减产八国会议将推动7月加速增产,供应压力高悬
2. 关税政策反复:美国上诉法院批准特朗普政府请求,恢复加征关税政策,宏观风险再度升温
沥青成为能源板块中相对抗跌的品种。5月第三周数据显示厂库社库双降,且均处于同期低位。旺季前的备货需求仍为其提供支撑,但油价下行压力下,其反弹空间受限。
金属分化时刻
贵金属市场闪现避险光芒。黄金价格隔夜上涨0.92%,特朗普政府关税政策戏剧性反转成为关键推手。美国上诉法院周四下午批准恢复征税,地缘政治风险溢价再度注入金价。
铝市则上演“库存奇迹”。5月29日最新数据显示,国内电解铝锭库存单周骤降4.6万吨至51.1万吨,去库速度远超预期。三大区域现货市场同步走强:
- 华东地区:现货升水110元,环比上涨10元
- 中原地区:升水40元,上涨10元
- 华南地区:贴水40元,小幅收窄5元
下游端午备货需求旺盛,持货商乘机挺价。中州期货分析指出:“消费虽有淡季预期但实际放缓速度稍慢”,短期铝价支撑位看19900-20000区间。
氧化铝则显露疲态。南方部分厂家检修完成后复产,几内亚政府态度松动,远期供应压力渐显。东吴期货警示:“供应端的大幅收缩仍无法改变氧化铝基本面逐步走向过剩的格局”。
农产品避险港
棕榈油延续强势,领涨油脂板块。马来西亚出口数据提供核心驱动力——船运机构ITS统计显示,5月1-25日马棕油出口环比大增11.6%,较上月5.3%的增幅显著提速。
菜粕早盘异军突起,涨超1%。蛋白粕类获得南美减产题材支撑:阿根廷大豆产量预期被调降150万吨至4850万吨。但豆粕市场受制于巴西大豆集中到港,5月预计1300万吨进口量如“达摩克利斯之剑”高悬。
油强粕弱格局背后是需求分化:
- 豆油:端午备货结束后需求断档,夏季供应压力凸显
- 棕榈油:出口回暖叠加生物柴油概念支撑
“油脂整体仍处于区间震荡的走势,尚无关键因素能支持其突破当前格局”,东吴期货策略早参如此判断。
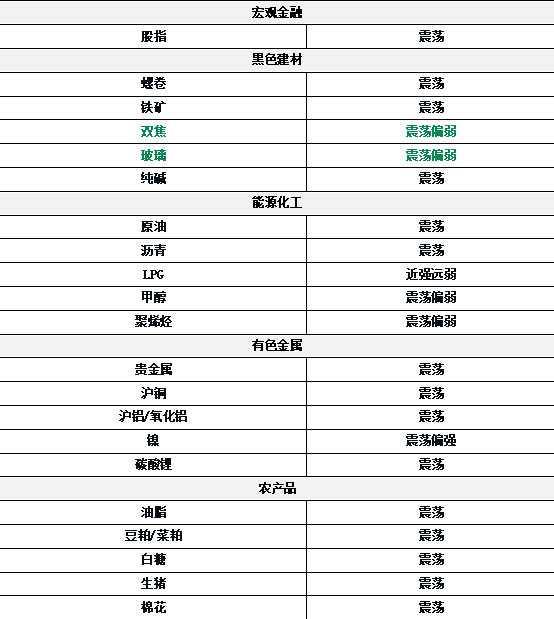
黑色系困局难解
螺纹与热卷仍在弱势中挣扎。尽管钢联数据显示“螺纹减产去库略有加快,热卷供需双增,也在去库”,但市场已提前交易淡季预期。东吴期货指出:“短期连续下跌后或有所企稳,但总体弱势格局还会延续”。
铁矿石短暂反弹后压力重现。港口去库与现货成交尚可带来短期支撑,但中长期供需格局正在恶化:“铁矿供给增长还有空间加上需求在转弱,预计矿后期还有压力”。
双焦延续跌势。焦煤基本面压力未减,虽然供给略有回落,但“还在累库”;焦炭则因焦煤价格走弱获得利润空间,“现货降价仍有空间”。玻璃、纯碱联袂走弱,高库存与供给回升成为共同枷锁。
节前避险策略
原油系暂避锋芒。OPEC+会议前夕,原油及下游燃料油波动加剧,光大期货建议:“前期仓位可逐步止盈”。沥青虽相对抗跌,但成本端坍塌风险下不宜左侧交易。
农产品伺机而动。棕榈油突破需观察马棕产量拐点,豆粕则等待2600-2800元/吨区间超跌机会。菜粕受豆粕拖累有限,南美减产逻辑下更具弹性。
金属分化对待。铝背靠20000关口轻仓试多,关注库存拐点;氧化铝反弹沽空为佳。黄金多单继续持有,避险属性在政策动荡期持续强化。
橡胶空头趋势延续。国内外开割面积扩大:海南全面开割,云南达70%-80%,泰国南部开割20%-30%。叠加轮胎订单下滑及东南亚出口增加,供需宽松格局难破。
端午假期临近,市场目光已投向节后关键时点。OPEC+减产八国会议结果即将揭晓,美国5月非农数据紧随其后。
中州期货提醒投资者:“铝价短期支撑关注19900-20000区间”,而氧化铝企业复产动作正在加快。
期货市场从来不缺惊心动魄的行情,燃油暴跌只是市场情绪的一个缩影。当关税政策反复遇上OPEC+增产预期,当节前备货碰上淡季阴影,期市博弈已进入白热化阶段。
轻仓过节或许是当下最优选择,毕竟留得青山在,不怕没柴烧。
 首页
 研报
 期货开户
 股票开户