
集运指数飙涨7%领跑期市,工业品集体承压!资金调仓暗流涌动
这波行情就像夏日的天气一样变幻莫测,一边是海运价格的火热攀升,另一边是工业金属的寒意阵阵。
7月1日的期货市场犹如一幅冷暖分明的画卷。截至收盘,集运指数(欧线)强势反弹7%,成为当日最亮眼的明星,沪金、沪银、国际铜等品种紧随其后,涨幅均超1%。
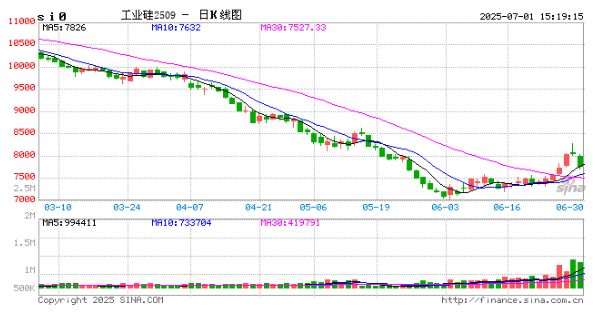
而在市场另一端,工业硅重挫超4%,焦煤、玻璃跌幅超3%,纯碱、焦炭、多晶硅等工业品普遍跌超2%。
海运狂飙,集运指数异军突起
期货市场的多空博弈从未如此分明。当工业品深陷调整泥潭时,集运指数(欧线)单日暴涨超7%,成为沉闷市场中的一道闪电。
建信期货的分析直指核心:欧洲出口需求韧性超出预期,运力供给保持平稳,报价和箱量双双企稳。海运市场的传统旺季效应正在发酵,这轮涨价短期内难被证伪。
更关键的是,当前集运指数主力合约可能仍被市场低估。在基本面支撑逐步落地的背景下,海运价格的上涨空间正在打开。
展望下半年,不确定性仍是主旋律。银河期货预判,中东地缘局势的曲折发展将使红海绕航持续成为常态,叠加全球关税谈判的博弈加剧,运价可能在7-8月迎来年内高点。
工业品寒潮,产能与资金的博弈
与海运市场火热形成鲜明对比的,是工业品板块的集体低迷。工业硅期货以超过4%的跌幅领跌市场,焦煤、玻璃紧随其后,跌幅均超3%。
数据揭露了残酷现实:2025年6月工业硅产量环比大增6.5%,虽然同比仍下降27.7%,但短期供给增加的信号足以引发多头恐慌。中辉期货观察到,资金面多头正在快速获利平仓,导致价格日内大幅下挫。
这种分化在6月下旬已有预兆。当时市场分析指出,多数工业品已跌至成本线附近,继续杀跌空间有限。但市场风格悄然转变,从“怕跌”转向“博反弹”,再到如今的“顺势做多”。
板块轮动速度加快,资金正从化工、农产品撤离,转向有色和黑色系。这种调仓如同暗流涌动,重新绘制着期市的涨跌版图。
市场逻辑裂变,趋势交易新法则
面对如此分化的市场,趋势交易者需要全新的应对法则。当前期市已从5月的空头氛围中走出,文华商品指数稳步上行,市场情绪正转向“顺势做多”。
成功的关键在于精准识别趋势转换信号。上升趋势中价格高点和低点不断上移,下降趋势则相反。当集运指数回调至20日均线附近获得支撑并出现看涨K线形态时,便是绝佳的做多信号。
风险管理成为生存底线。在工业硅等波动剧烈的品种上,止损位应设在前期关键高低点或技术支撑位下方。而对于集运指数这类强势品种,可采用跟踪止盈策略让利润奔跑。
一位期货老手的交易笔记边缘已磨损,最新一页潦草写着:“不要与基本面对抗,集运的强势不是偶然;工业硅的产量恢复就像打开的水龙头,关紧需要时间。”
十字路口的抉择,投资者何去何从
站在年中转折点,期货市场面临多重因素的复杂博弈。全球制造业数据有所好转,新能源需求持续拉动铜、铝等有色品种,海外供应扰动也为价格提供支撑。
但风险也在积聚。全球经济复苏步伐的不确定性、资金获利了结冲动以及部分品种的供应过剩隐忧,都可能打破当前的反弹节奏。
对投资者而言,策略需要动态调整:
对于集运指数(欧线)等强势品种,可等待回调企稳后的低吸机会,避免追高
工业品板块需区分对待,聚焦供给侧变化明显的品种
严格控制仓位,单个头寸风险敞口不宜超过资金的5%-10%
市场永远在变化,但趋势交易的核心原则不变:识别趋势、精准入场、严格风控、保持心态。在集运指数与工业品冰火两重天的市场中,这一原则尤为重要。
期货市场的资金流向揭示了投资者心态的微妙变化。夜盘交易中,菜粕期货多个合约的交易指令最小开仓下单量突被调整为10手,这一规则调整发生在中加贸易局势紧张之际——中国每年进口的超过200万吨菜粕中,加拿大占比超过70%。
与此同时,豆粕现货价格在部分地区悄然上调。市场似乎提前嗅到了什么:当各国关税政策变幻莫测时,资金总是最先逃往确定性。
期货市场下半年的剧本已经铺开。7月交易首日的多空对决只是开场,真正的行情还在后面。当新船交付遇上红海绕航,当全球关税博弈碰上需求旺季,期市注定不会平静。
 首页
 研报
 期货开户
 股票开户