
水晶光电(002273.SZ)半年报业绩亮眼,股价飙升引关注(广州皖城数字科技)
智盈数字科技有限公司
发布时间:2025-08-28
阅读量:400
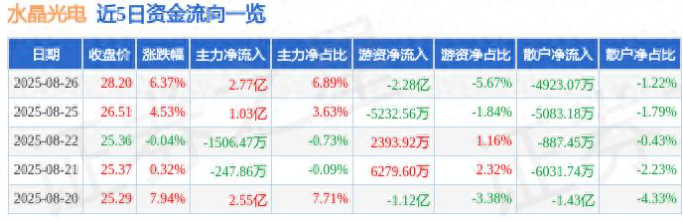
8 月 28 日股市收盘,水晶光电(002273.SZ)宛如一颗耀眼的明星,吸引了众多投资者的目光。当日,其股价报收于 27.82 元,较昨日收盘价 27.18 元上涨了 0.64 元,涨幅高达 2.35%,一扫往日阴霾。开盘价为 27.15 元,盘中股价一路高歌猛进,最高触及 27.88 元,最低也仅下探至 26.74 元。成交量达 107.78 万股,成交额为 29.59 亿元,总市值更是攀升至 386.87 亿,彰显出市场对其十足的信心。
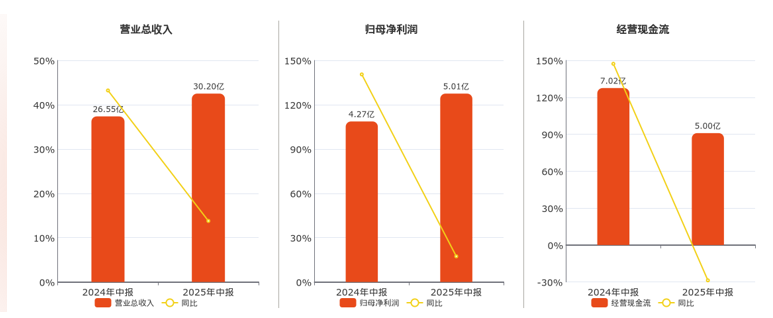
就在前一日,水晶光电发布的 2025 年半年度报告成为市场热议的焦点。报告期内,公司业绩大放异彩,实现营业收入 30.2 亿元,同比增长 13.77%,归母净利润达到约 5 亿元,同比增长 17.35%,基本每股收益为 0.37 元,毛利率也提升至 29.46%,相较于上年同期的 27.6% 有了显著提高。这一优异成绩的背后,是公司在多个业务领域的深耕细作与精准布局。
水晶光电在成像光学零组件、汽车电子(AR+)、反光材料等领域持续发力,已经成功构建起以消费电子为支柱的第一成长曲线,以车载光学为突破的第二成长曲线,以及以 AR/VR 为前瞻的第三成长曲线的业务版图。在消费电子行业,2025 年上半年,中国市场的补贴政策如同一剂强心针,有效刺激了本土消费。拉美、亚太及中东非洲等新兴市场因 5G 升级带来的强劲换机需求,与美国厂商应对关税威胁实施的提前备货策略形成合力,再加上产品高端化趋势的推动,共同为全球智能手机市场的增长注入了强大动力。据 IDC 数据显示,2025 年一、二季度全球智能手机市场均保持 1% - 2% 的同比增速。而 AI 手机的快速发展,从高端机型向中端机型的加速渗透,更为市场增添了一抹亮色。Canalys 预测,2025 年 AI 手机渗透率将达到 34%,这无疑为水晶光电带来了巨大的市场机遇。作为苹果、三星等大客户的供应商,水晶光电在光学元器件方面稳步推进与北美、韩系大客户的业务合作。越南生产基地完成二期产能扩建,新增高端滤光片生产线,宛如打造了一个辐射东南亚市场的核心制造枢纽。涂布滤光片产品不断拓宽应用场景,在无人机、运动相机、车载等领域持续提升市场占有率,行业地位愈发稳固。特别是北美大客户涂布滤光片项目,成功攻克多项技术难关,突破行业技术壁垒,实现量产,更是为公司业绩增长立下汗马功劳。传统单反相机业务也毫不逊色,依然保持着较高市占率,经营业绩稳中有升。
在薄膜光学方面,水晶光电与北美大客户的战略合作不断深化,不仅稳步提升手机端产品市场份额,还完成了消费电子终端品类全覆盖,稳稳占据细分市场龙头地位。在非手机领域,车载光学面板、无人机光学视窗、运动相机保护镜片等产品规模同比大幅增长,市场拓展成效显著,犹如在不同领域开疆拓土。
车载光学业务同样成绩斐然。上半年,水晶光电与国内战略大客户深度协同,成功拿下 LCOS 技术路线 AR - HUD 项目定点,并斩获国内一流主机厂及知名合资品牌多个新项目订单,市场覆盖度持续扩大,如同在车载光学领域不断插上胜利的旗帜。
备受关注的 AR/VR 业务也传来捷报。公司深度把握行业智能化、轻量化发展机遇,与国内外头部企业展开战略协同,在反射光波导、衍射光波导及光机技术领域实现多项关键突破。反射光波导技术通过核心工艺攻关与 NPI 产线建设,成功打通量产路径并与头部企业达成深度合作;衍射光波导领域深化与 Digilens 的技术协同,升级体全息产线并实现小批量商业级应用落地。随着供应链成本下降与生态内容爆发,AR 眼镜的光学组件市场正蓄势待发,水晶光电已然在这片充满潜力的市场蓝海中抢占先机。
展望未来,水晶光电雄心勃勃。“十五五” 期间,公司将在持续夯实消费电子、车载光电、AR/VR 三大成长曲线的同时,积极布局泛机器人、医疗光学等新兴领域,立志成为全球 AR 光学显示解决方案的龙头企业,打造涵盖光波导、核心光学元器件和 3D 视觉的多元化产品矩阵,实现从元器件解决方案商向显示光学模块解决方案提供商的华丽转型。
今日水晶光电股价的上涨,正是市场对其半年报亮眼业绩以及未来发展潜力的高度认可。但在这一片繁荣景象背后,也有部分投资者保持着谨慎态度。他们担忧市场竞争的加剧可能会影响公司未来的市场份额,行业技术的快速更迭也可能给公司带来一定挑战。然而,从目前的发展态势来看,水晶光电凭借其在技术研发、市场拓展以及多元化业务布局方面的优势,有望在未来持续保持强劲的增长势头。投资者们在关注股价波动的同时,更应聚焦公司业务发展的基本面变化,以便做出更为明智的投资决策。相信在未来的资本市场中,水晶光电将继续闪耀,为投资者带来更多惊喜。广州皖城数字科技
 首页
 研报
 期货开户
 股票开户