
避险潮涌贵金属亮剑 产业暗战农产品分野
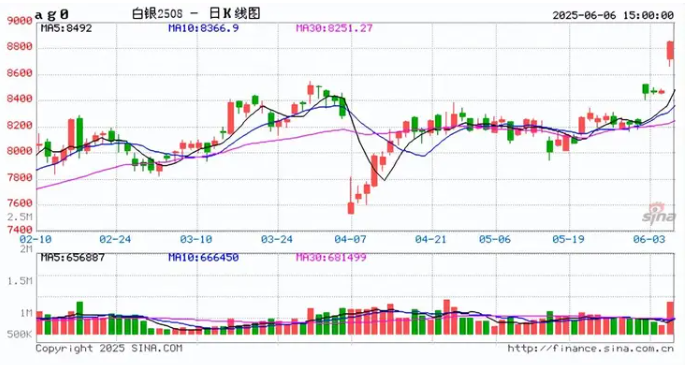
当沪银单日大涨2.85%至8456元/千克,而集运欧线暴跌超4%时,市场的多空博弈正上演着冰火两重天的剧情。
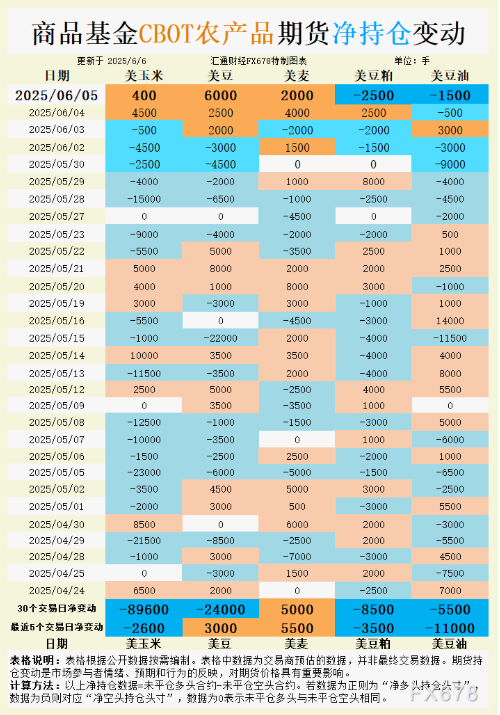
深夜的芝加哥期货交易所(CBOT)交易大厅,玉米期货的空单如雪片般飞落。短短30个交易日,玉米净空头激增8.9万手,空头持仓量创下三年新高。
而在仅隔几个交易通道的小麦期货交易台,多头资金正强势涌入,投机性净多头寸在5个交易日内增加5500手。同一片交易大厅,分裂的市场情绪暗流涌动。
贵金属狂飙,避险逻辑再强化
白银成为本周最亮眼的明星。6月6日国内期货市场,沪银主力合约单日暴涨超4%,盘中触及8456元/千克高位,领涨贵金属板块。这一行情背后,是多重利多因素的共振。
贵金属的避险属性在政治经济变局中再度凸显。美国白宫一纸声明引爆全球市场——特朗普宣布将进口钢铁和铝及其衍生制品的关税从25%提高至50%,该政策自6月4日凌晨生效。
欧盟随即表示若谈判未果,反制措施最迟7月14日生效;日本也明确表示无意让步。贸易摩擦的硝烟在全球市场弥漫。
地缘政治风险也在推波助澜。俄乌冲突未见缓解迹象,停火谈判与潜在领导人会晤预期反复拉扯市场神经。贵金属价格在这种多空博弈中大幅波动,成为资本避风港。
白银的工业属性为其增添额外动力。国际能源署最新研报显示,2024年全球光伏新增装机量突破600GW,累计装机容量达2.2TW。作为光伏银浆的核心原材料,白银的工业需求随装机规模持续攀升。
当前金银比仍维持在100左右的历史高位,表明白银估值显著偏低。当黄金陷入高位震荡后,资金开始主动修复金银比,流动性的天平向白银倾斜。这种资金轮动效应在技术关口突破后进一步放大,形成白银的加速上涨行情。
农产品暗战,多空力量分野
芝加哥期货交易所的谷物期货市场正上演多空对决。玉米期货延续弱势,7月合约收于4.40-1/4美元/蒲式耳,周跌幅近1%。持仓数据揭示了空头主导格局——30个交易日净空头增幅达89,600手,显示出中长期看空情绪浓厚。
玉米的疲软源于双重压力:美国农业部周度出口销售数据显示需求偏弱,而巴西玉米出口竞争力增强,日均装运量较去年同期骤减90.58%。天气因素也在施压——美国中西部玉米主产州未来6-10日预报显示,55%地区气温高于正常水平,75%地区降水低于历史中值。
与玉米的颓势形成鲜明对比,小麦期货强势上行。基准合约报5.46美元/蒲式耳,周涨幅达2.3%。俄乌局势升级引发黑海地区粮食供应中断担忧,成为推升小麦价格的关键力量。
资金流向验证了市场分歧:6月5日商品基金增加2000手小麦净多头,近5个交易日净多头增加5500手。阿根廷2025/26年度小麦播种进度仅23.6%,受降雨影响延迟,进一步强化了全球供应紧张预期。
大豆市场则在中美贸易博弈中寻找方向。7月合约攀升至10.54-1/4美元/蒲式耳,周涨幅1.2%。中美领导人通话后,市场对美国大豆出口至中国的预期升温,尽管USDA周度出口销售数据仅报19.43万吨,低于预期。
衍生品扩容,服务实体经济升级
中国期货市场正以前所未有的速度丰富工具箱。截至5月中旬,国内已上市期货及期权品种达146个,覆盖农产品、金属、能源、化工、金融等多个国民经济关键领域。这一数字背后,是期货市场服务实体经济能力的实质性跃升。
6月10日,铸造铝合金期货及期权将作为首个再生金属品种挂牌交易。这一创新品种响应了国家绿色发展号召,瞄准资源循环利用产业需求。
铸造铝合金以废铝为主要原料,节能减排效果显著,是新能源汽车产业的重要原材料。随着新能源汽车行业的蓬勃发展,产业链企业的价格风险管理需求日益强烈。
化工衍生品家族也在加速扩容。大连商品交易所就纯苯期货、期权合约公开征求意见。纯苯价格今年以来波动剧烈,从最高的7780元/吨下跌到5375元/吨,跌幅高达31%,企业避险需求迫切。
郑州商品交易所则积极推进丙烯期货、期权合约上市。丙烯作为石化工和煤化工产业承上启下的中间枢纽品种,上游连接原油、石脑油、煤炭、甲醇、丙烷等原料,下游应用于家电、汽车、纺织等众多领域。
市场活力数据印证了扩容成效:2025年1-4月,全国期货市场累计成交量、成交额同比分别增长22.19%和28.36%。截至4月11日,期货市场资金总量约1.69万亿元,较2024年底增长3.9%。
航运市场,关税冲击下的震荡
集运欧线期货成为今日跌幅最大的品种之一,主力合约早盘下挫超4%。这一颓势背后,是美国关税政策引发的连锁反应。
尽管MSC、赫伯罗特、达飞等航运巨头相继宣涨亚欧航线运价至3000-3300美金/FEU,但加征关税的负面影响仍未改善。最新SCFIS欧线结算运价指数为1252.82点,较上周仅回升5.77点,环比微涨0.5%,提价对市场的支撑力度有限。
宏观环境压力持续加大。美联储最新“褐皮书”显示,美国经济活动略有下降,企业和消费者面临政策不确定性上升、物价压力加大的困境。欧洲央行将存款机制利率下调25个基点至2%,为连续第7次降息,应对通胀水平上涨及加征关税影响。
宁波航运交易所发布的数据揭示了需求疲软的现实:上周宁波出口集装箱运价指数(NCFI)报收于1669.4点,较前周下跌0.4%。21条航线中有10条航线运价指数下跌,“海上丝绸之路”沿线主要港口中9个港口运价指数下跌。
市场分析机构对集运欧线后市持谨慎态度。申银万国期货指出:“当前市场估值相对中性但预期偏弱,预计延续震荡格局”。新世纪期货则观察到中远期运价预期明显高于现货运价,基差维持高位。
后市展望,分化格局下的交易策略
大宗商品市场分化格局或将延续。玉米因出口需求疲软及巴西竞争压力,可能在4.30-4.50美元/蒲式耳区间盘整。小麦在俄乌局势驱动下保持相对强势,或在5.30-5.60美元/蒲式耳区间波动。大豆价格则受中美贸易谈判进展及南美供应动态主导,预计在10.30-10.60美元/蒲式耳区间震荡。
贵金属领域,白银的估值修复行情尚未终结。国泰君安期货分析认为:“金银比的修复进程可能尚未结束,该比值或有望进一步回落,甚至可能跌破90大关”。这意味着白银相对黄金可能继续保持强势,但投资者需警惕宏观环境暗流涌动。
贸易摩擦与地缘冲突加剧背景下,贵金属获得多重溢价。若全球贸易摩擦或地缘冲突进一步升级,白银因具备工业金属与避险资产双重属性,其估值修复空间相对较大。
衍生品创新步伐仍在加速。纯苯、丙烯等化工衍生品已进入公开征求意见阶段,这些品种上市后将为相关产业链企业提供更精细化的风险管理工具。西安交通大学客座教授景川指出:“随着国内期货及期权矩阵不断扩容,将为企业提供更个性化、精细化的风险管理方案”。
未来一周,市场的目光将聚焦于两股力量的角逐:一边是6月10日即将上市的首个再生金属品种——铸造铝合金期货及期权;另一边是美国关税政策冲击下的集运市场,欧洲港口拥堵问题仍在持续发酵。
当衍生品工具箱与产业需求深度咬合,中国期货市场正从价格发现者升级为风险管理者。这种转变恰如一位上海金融官员所言:新上市的铅、镍、锡和氧化铝期权产品为提升全球资源配置能力提供了有力支撑。
 首页
 研报
 期货开户
 股票开户