
硝烟与资本:中东战火灼伤全球期货市场
黄金原油一夜变脸,伊朗求和传言引发10%巨震,中国期货市场暗流涌动。
昨夜全球市场经历了一场惊心动魄的过山车。随着伊朗通过卡塔尔、沙特和阿曼向美国传递停火请求的消息传出,市场风险偏好瞬间逆转。黄金从八周高点急速坠落超1%,现货金价最终收报3385.20美元/盎司,一日抹去上周五全部涨幅。
原油市场同样上演高台跳水,WTI原油暴跌4.01%至69.99美元/桶。这场波动源于一则关键消息:德黑兰表示愿以重返核谈判为条件,换取以色列同意立即停火。
中东战火灼烧全球市场
霍尔木兹海峡上空的战争阴云正笼罩着全球大宗商品市场。伊朗与以色列的交锋已从导弹互射延伸到能源命脉的博弈,全球最重要的石油运输门户面临封锁风险。一旦成真,全球原油供应链将遭受致命打击。
昨夜市场经历戏剧性转折。伊朗通过海湾国家向美国传递信息:只要美方不参与袭击,德黑兰愿重返核谈判桌。消息一出,原油应声跳水4%,黄金同步回落。
但市场的喘息转瞬即逝。以色列总理随即宣称“已控制德黑兰上空”,伊朗则誓言发动“前所未有”打击。双方剑拔弩张的姿态,让原油在暴跌后小幅回弹,市场神经依然紧绷。
地缘风险与金融市场的联动从未如此紧密。瑞穗分析师发出警告:若以色列袭击伊朗石油出口中心哈格岛,油价可能飙升至90美元/桶。伊朗作为OPEC重要成员,每日出口原油超200万桶,其供应中断将对全球能源格局产生冲击。
中国数据暖风难抵商品寒流
当国际市场波涛汹涌之际,中国最新宏观经济数据带来暖意。5月社会消费品零售总额同比增长6.4%,创2023年12月以来最高增速,远超市场预期的5%。
消费复苏亮点纷呈:家用电器、通讯器材、文化办公用品零售额分别激增53%、33%、30.5%。以旧换新政策成效显著,为消费市场注入强劲动力。
但工业领域冷暖交织。规模以上工业增加值增长5.8%,高技术制造业增长8.6%,显示新动能持续壮大。然而黑色金属产业链遭遇寒流:5月中国粗钢产量8655万吨,同比下降6.9%。
美国对钢制家电加征关税的政策如同雪上加霜。中国家电出口20%份额面临冲击,钢材需求前景蒙上阴影。叠加国内消费淡季来临,螺纹热卷表观需求双双下降,热卷库存累积。
商品市场多空博弈
原油:地缘博弈主导价格神经。昨夜油价高台跳水后部分收复失地,但市场神经依然紧绷。若以色列扩大打击范围威胁原油产出,油价可能继续飙升;反之若冲突不涉及能源设施,上行空间有限。
黄金:避险魅力与美元压制的拉锯战。隔夜伦敦金下跌1.35%至3383.63美元/盎司,市场获利了结情绪明显。但伊以冲突恶化趋势巩固了黄金的避险地位,金银比降至93.2附近,白银相对抗跌。
化工品:甲醇成为地缘政治直接标的。伊朗甲醇占中国进口量一半以上,目前ZPC、卡维等装置已停车,其他装置降低负荷。若7月后伊朗库存清零,中国将面临无货可发的困境,港口甲醇基差已快速走强至09+135。
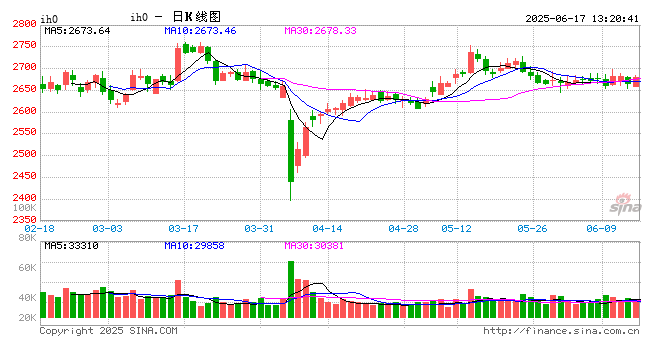
黑色系:多空因素交织。早盘焦煤、硅铁领涨超1%,螺纹、热卷跟涨。但美国关税政策冲击家电用钢需求,国内消费进入淡季,上周螺纹热卷表观需求双降。多数机构预计钢价将窄幅震荡运行。
有色金属:铜铝小幅反弹。伦铜收于9695美元,沪铜站上78650元。中国5月铝产量同比增长5%,俄乌谈判不确定性犹存,铝价在20385元附近遇阻。
关键品种技术点位与操作逻辑
美元指数在97.65-98.70区间震荡,短线逢低做多策略占优。若美指在97.65企稳,可能上攻98.35-98.70区间。
黄金技术面呈现回调压力。金价若在3431美元下方遇阻,可能下探3361-3337美元区间。但地缘风险支撑下,逢低布局多单仍是主流策略,白银补涨潜力尤其值得关注。
人民币汇率持稳,离岸人民币报7.1834。中国央行月内两度开展买断式逆回购,累计投放流动性,为市场提供支撑。
期货市场今晨开盘,原油、沪金延续跌势,跌幅超1%,而20号胶、焦炭逆势涨超1%。这种分化凸显交易员的两难处境:一边是中东局势可能随时升级的地缘风险,另一边是美联储即将公布的利率决议——市场**96.9%押注本月利率不变。
随着美军加油机调往欧洲、“尼米兹号”航母驶向中东,大宗商品的定价天平仍在硝烟与数据间摇摆不定。这场资本与战争的博弈,远未到终局。
 首页
 研报
 期货开户
 股票开户