
烈焰硝烟下的资本暗涌:中东战火重燃,期货市场全线波动
地缘政治黑天鹅再次掠过全球市场,原油与铝的暴涨背后,是霍尔木兹海峡上空弥漫的火药味与资本对稀缺资源的激烈角逐。
原油领涨,能化品全线跟风
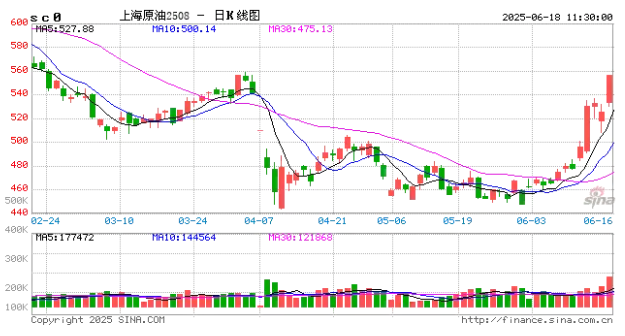
中东战火再度点燃资本市场的神经。早盘国内期货市场一开盘,SC原油便狂飙超6%,PTA、集运欧线紧随其后,涨幅均突破4%,燃料油、液化气等能化品种普遍录得3%以上涨幅。这场席卷能源市场的风暴中心,直指霍尔木兹海峡上空密布的战争阴云。
特朗普隔夜对伊朗发出“投降令”,甚至被曝与国安顾问讨论对伊朗核设施发动军事打击的选项。以色列国防部长卡茨更是火上浇油,宣称以军已摧毁伊朗纳坦兹核设施中心区域,计划“全面清除伊朗核计划基础设施”。
恐慌情绪在油市迅速发酵。恐慌指数VIX大幅跳涨,布伦特原油单日暴涨超5%。供应中断的幽灵笼罩市场——船舶绕行霍尔木兹海峡导致运输成本激增,石油在途费用飙升,甚至伊朗甲醇运输船爆燃事件也在加剧化工链的供应焦虑。
在需求端,API原油库存骤降1013万桶,创下近两年最大单周降幅,远超市场预期。这一数据为油价烈火再添干柴,市场对供应紧张的担忧从预期快速走向现实。
制裁与低库存共振,铝价异军突起
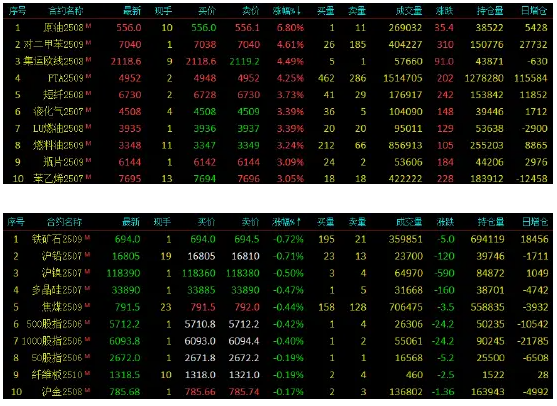
有色金属板块中,铝成为最亮眼的明星。隔夜LME铝价大涨1.11%至2545美元/吨,沪铝夜盘突破20500元关键阻力,收于20585元/吨,持仓量激增显示多头情绪高涨。
铝价的爆发源于双重引擎驱动。一方面,欧盟对俄新一轮制裁突然落地,市场对俄铝供应风险的忧虑重燃。另一方面,全球铝库存持续走低,LME库存降至34.9万吨的警戒水平,现货升水急速攀升——华东地区升水高达210元/吨,较前日飙升200元。
低库存背景下,任何风吹草动都可能引发价格剧烈波动。中州期货分析师指出:“仓单不足的隐患并未消除,尤其是LME市场结构性矛盾突出,恰逢月度合约集中交割日,挤仓风险一触即发”。尽管国内进入消费淡季,但低库存的“安全垫”令铝价易涨难跌。
农产品板块分化,油脂接过上涨火炬
农产品板块呈现显著分化。美国生物燃料政策意外“添柴”,环保署上调2026-2027年掺混目标,直接点燃豆油需求预期。叠加原油大涨的外溢效应,国内油脂期货集体走强,菜油、豆油盘中涨幅居前。
基本面的利多信号也在不断累积。美国农业部最新报告显示,大豆优良率下滑至66%,较上周下降2个百分点,同时NOPA压榨数据显示豆油库存环比下降,暗示需求端持续旺盛。天气因素持续发酵,未来几周中西部降雨不确定性,为美豆价格提供支撑。
谷物市场则冷暖不一。美国冬小麦因收获进度滞后于历史均值,引发空头回补,CBOT小麦主力合约上涨12.5美分。而玉米市场呈现近弱远强格局,巴西玉米丰产压力压制近月合约,远月则受原油上涨带动收高。
资金情绪与机构博弈,暗流涌动
当前市场情绪在恐慌与贪婪间反复摇摆。国债期货的显著涨幅,揭示了避险资金的流向。而国内期货市场早盘涨多跌少的格局,又显示部分资金正押注地缘政治引发的供给侧冲击。
机构观点呈现明显分歧。光大期货能化研究员指出:“当前油价波动节奏明显加快,无论多空都需警惕战事平静后的快速回落风险”。而中泰期货燃料油团队则警告:“若伊朗炼厂成为袭击目标,燃料油供应不确定性将几何级数放大”。
在铝市场,弘业期货提醒投资者:“尽管沪铝突破20300-20500压力区间,但淡季需求走弱与畏高情绪并存,20800附近将面临强阻力”。多空双方在关键价位的博弈日趋白热化。
市场前瞻,风暴眼中的不确定性
今日市场最大悬念仍系于中东。特朗普电视讲话是否宣布军事行动?伊朗核设施遇袭后会否封锁霍尔木兹海峡?这些问题的答案将决定资本流向。
美联储议息会议将于明日凌晨召开,在5月零售销售环比暴跌0.9%的背景下,降息指引的任何鸽派信号都可能引发美元波动。
国内政策窗口同样值得关注。陆家嘴论坛今日在上海开幕,市场期待更多经济提振政策出台。而部分省份已开始收紧政府补贴发放,可能对耐用品消费链上的铜、铝等金属需求产生抑制作用。
战火笼罩下的期货市场,资金正沿着三条主线奔涌:原油为首的地缘政治溢价品种、铝为代表的低库存商品、以及油脂领衔的政策受益板块。
截至午盘,SC原油仍维持6%涨幅高位震荡,沪铝站稳20500元关口,菜油涨势未见衰减。资本与硝烟共舞,期货市场的每一次跳动,都在为这场地缘政治危机写下最真实的注脚。
>当以色列战机划过波斯湾上空,期货市场的多空博弈已超越单纯的基本面分析——在德黑兰可能燃起的战火与上海陆家嘴的政策论坛之间,全球资本正进行一场惊心动魄的跨市场押注。
 首页
 研报
 期货开户
 股票开户