
关税风暴席卷期市,黑色系承压铝市博弈加剧
多空力量在政策迷雾与产业现实中激烈拉锯。
特朗普一则“50天内不结束俄乌冲突将实施100%关税”的威胁,让全球大宗商品市场神经瞬间紧绷。昨夜原油应声跳水,美油单日暴跌近3%至66.95美元/桶。
恐慌情绪传导至国内期市。今晨开盘,燃油主力合约暴跌超2%,碳酸锂、红枣等品种紧随其后跌幅逾1%;唯有集运指数(欧线)逆势狂飙超8%,工业硅、多晶硅等新能源材料顽强收红。
黑色系分化,钢价陷入窄幅拉锯战
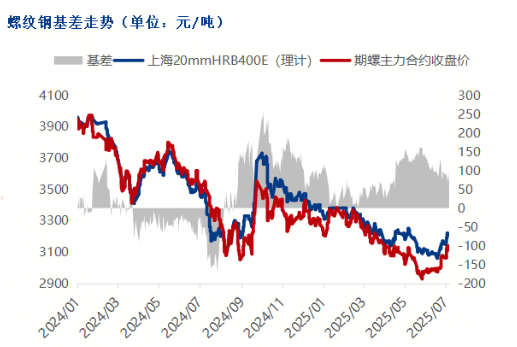
黑色系期货早盘走出分化行情。焦炭、焦煤夜盘承压回落,而铁矿石却逆势小幅上涨。主力合约中,焦炭2509合约午盘收报1510.5元/吨,单日下挫1.08%;螺纹钢2510合约微跌0.61%至3112元/吨。
现货市场呈现“区域分化、整体疲软”特征。全国31个主要城市中,仅合肥、石家庄市场螺纹钢价格试探性上涨10元/吨,多数市场持稳观望。期现贴水格局延续,期螺较上海现货贴水98元/吨。
产业基本面压力渐显。1-6月房地产投资同比下降11.2%,基建投资增速回落至4.6%。钢厂虽通过自律控产缓解供给压力——6月粗钢产量同比下降9.2%至8318万吨,但高温淡季需求收缩已成定局。
铝市多空博弈,低库存与弱需求的角力
沪铝主力合约在20400元/吨关口反复拉锯。早盘报20415元/吨,微跌0.10%,长江现货铝锭均价虽小涨40元至20510元/吨,但对期货升水已缩窄至75-115元/吨。
疲弱出口数据重击市场信心。6月未锻轧铝及铝材出口仅48.9万吨,同比骤降19.8%。“抢出口”效应消退后,海外需求缺口暴露无遗。
产业环节淡季特征凸显:铝加工行业开工率降至58.6%,光伏边框厂因亏本经营主动削减订单,铝锭社会库存单周激增2.8万吨至48.3万吨。成本端却传来利空——顺达矿业宣布120万吨/年铝土矿项目8月复产,电解铝生产成本存在下移预期。
国际局势突变,关税利剑高悬
特朗普政府的关税大棒再度挥舞。除威胁对俄罗斯实施“100%次级关税”外,已宣布对加拿大、墨西哥、欧盟加征超30%关税。
政策冲击波席卷全球供应链。伦铜应声跌至9643美元,沪铜夜盘收于78020元;沪镍更以1.08%跌幅领跌有色金属。美元指数借势反弹至98关口,创三周新高,进一步压制大宗商品定价。
市场神经高度紧绷。交易员正屏息等待即将公布的美国6月通胀数据,试图捕捉美联储政策转向的蛛丝马迹。地缘政治风险溢价在原油、农产品、基本金属价格中加速显性化。
宏观暖风难消产业寒意
国内宏观数据表面亮眼:上半年社会融资规模增量达22.83万亿元,同比多增4.74万亿元;进出口总值创21.79万亿元历史新高,同比增长2.9%。
实体经济传导仍显阻滞。6月工业硅、多晶硅等新能源材料虽受政策预期提振上涨,但传统终端需求未见实质性改善。
政策工具箱持续开启。央行表态延续“适度宽松货币政策”,重点支持科技创新与消费提振。市场对7月重要会议的反内卷政策充满期待,但宏观暖风能否穿透产业淡季的浓雾,仍需时间验证。
活跃品种扫描,集运指数异军突起
早盘明星品种非集运指数(欧线)莫属。主力合约暴涨超8%,地缘冲突升级预期推动航运溢价急升。工业硅、多晶硅延续新能源热潮,分别上涨2%左右。
跌幅榜上,燃油受原油拖累重挫超2%,碳酸锂、线材同步走弱。氧化铝夜盘独自飘红小涨1.18%,因期现套利商吸纳交割品导致现货收紧。
农产品板块暗流涌动。CBOT小麦期货跌至5.41-1/2美元/蒲式耳,美国冬小麦收割进度达64%加重供应压力;玉米则因作物状况优良率升至74%而弱势反弹。
外盘农产品,丰产预期压制价格
美国农产品期货在丰产预期与政策风险间艰难平衡。玉米大豆优良率创9年新高——分别达74%和70%,为2016年以来最佳水平。12月玉米期货暂获喘息反弹至4.18美元/蒲式耳,但基金持续增加净空头头寸。
大豆市场多空信号交织。11月大豆期货微跌至10.07美元,尽管中国6月进口创纪录,但美豆出口检验量仅14.7万吨,不足预期下限。豆粕期货更跌至267.90美元/短吨的合约新低,反映压榨利润高企导致的供应过剩。
小麦成为最大受害者。全球供应充裕压制价格,CBOT3月小麦期货触及月初以来最低点,尽管阿尔及利亚、约旦及中国台湾的采购需求提供微弱支撑。
市场目光紧锁两条主线:一是俄乌冲突50天“倒计时”引发的关税恐慌,二是国内“反内卷”政策能否穿透产业淡季迷雾。
黑色系午后博弈加剧。铁矿石虽逆势翻红,但螺纹钢现货市场询单清淡,贸易商反馈“涨价无成交,跌价无订单”。而铝市多空决战将在20000元/吨关口展开,若宏观情绪恶化,19500元/吨支撑位或将面临考验。
期货市场永远在不确定性中寻找确定性。当关税大棒与政策暖风角力,精明的资金早已在波动率曲线中埋下注码。
 首页
 研报
 期货开户
 股票开户