
聚和材料上半年业绩波动,多元布局能否扭转局势?(广州皖城数字科技)
近日,聚和材料交出了 2025 年上半年的成绩单,数据显示,公司业绩出现了一定程度的波动。上半年,聚和材料实现营业收入 64.35 亿元,较去年同期下滑了 4.87%;归属于上市公司股东的净利润为 1.81 亿元,同比下降 39.58%;而归属于上市公司股东的扣除非经常性损益的净利润 1.56 亿元,降幅更是高达 52.66% 。
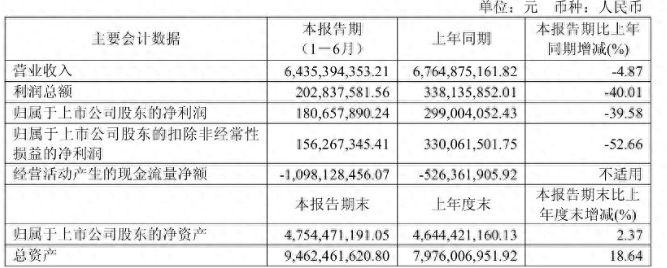
从季度数据来看,第二季度公司营业收入为 34.41 亿元,同比下降 9.72%;归母净利润 9100 万元,同比下降幅度达 59.22%;扣非净利润 6768 万元,同比下降 72.53% 。对于业绩的变化,聚和材料在报告中指出,2024 年白银阶段性涨价幅度更为明显,由此带来的利润增厚较多,这是今年上半年业绩下滑的重要原因之一。
在现金流方面,今年上半年,聚和材料经营活动产生的现金流量净额为 - 10.98 亿元,去年同期则为 - 5.26 亿元,同比波动幅度达到了 108.63%。公司解释称,主要是因为下游客户成本压力较大,银行承兑付款比例相应增加。
光伏导电银浆及其他作为公司收入占比第一的产品,上半年收入为 64.35 亿元,同比下降 4.87%,依旧是公司主要收入来源。不过,公司光伏导电浆料产品的单位毛利较去年呈下降趋势。为应对市场需求变化,聚和材料积极推出多种新型浆料产品,持续优化产品结构,产品正进一步向高效、低成本方向发展。
研发投入上,报告期内聚和材料合计投入 3.44 亿元,较上年同期下降 16.07%;研发投入总额占营业收入比例为 5.34%,较上年同期减少 0.71 个百分点。尽管研发投入有所下降,但公司在技术创新上并未松懈。截至报告期末,聚和材料新增专利申请 19 项,新增获得专利 5 项,其中发明专利 5 项;累计申请专利 453 项,累计获得授权专利 388 项,其中发明专利 340 项。通过高活性电子级球形银粉开发及量产化等核心技术突破,公司成功提升了 TOPCon 全系列银浆性能。
随着全球光伏需求持续高涨,光伏导电浆料市场也在稳步扩张。与此同时,N 型电池技术升级促使浆料需求多元化,行业集中度不断提升,技术门槛也越来越高。聚和材料作为一家专业从事新型电子浆料研发、生产与销售的高新技术企业,主要产品覆盖 P 型 PERC 电池主、细栅银浆,TOPCon 正、背面主副栅成套银浆,HJT 电池用主、细栅银浆及低成本导电浆料,X - BC 电池导电银浆,能与 P 与 N 型 - Poly 层形成良好接触的导电浆料、钙钛矿叠层超低温导电浆料等。
值得关注的是,2025 年上半年,聚和材料光伏导电浆料出货量超 930 吨。受下游电池排产触底回升及公司份额稳步提升影响,第二季度出货量近 490 吨,环比增长超 10%。在盈利端,TOPCon 浆料加工费整体稳定,BC 等新技术浆料单月出货突破 2 吨、占比提升,海外出货在第二季度占比超 10%;同时银粉自供比例逐步提高。
在 8 月 26 日召开的业绩说明会上,公司还透露了多项业务进展。在铜浆产品方面,报告期内已对接市场上主流一体化组件客户及配套设备厂商,同步完善铜浆产品专利布局,针对不同技术路线、不同客户诉求定制开发铜浆产品,并围绕新一代全开口网版及 0BB 等技术对铜浆产品进行进一步优化,全面掌握了铜浆产品材料配方、设备匹配、工艺参数的 Know - how。目前,铜浆产品在多轮可靠性测试中性能表现优异,已实现小批量出货。公司预计将于 25Q3 推出第二代铜浆产品,后续将继续配合组件客户加强市场教育,期望通过相关政策鼓励铜浆试点应用,推动铜浆的产业化进程。
非光伏领域,公司依托对光伏技术发展趋势的深刻理解,提前布局胶黏剂系列产品,为客户提供全套功能性材料解决方案。旗下子公司德朗聚开发出新一代光伏组件封装定位胶、绝缘胶及电池保护胶等系列产品,并在 EC 导电胶等产品上建立性能领先优势;针对 0BB 不同技术路线开发出的封装定位胶已在相关客户实现规模化量产;针对 BC 组件封装要求推出的新型绝缘胶与电池保护胶系列产品有效解决了其工艺痛点,助力产业化进程,未来将与光伏导电浆料产品实现协同发展,进一步增强客户粘性。同时,公司围绕浆料技术平台,精准切入新能源与电子行业交叉领域的功能材料市场,形成覆盖射频器件、片式元器件、PDLC(电致变色玻璃)、EC 导电胶、LTCC(低温共烧陶瓷)、高性能导热材料等多维度的电子浆料产品矩阵。旗下子公司匠聚已在高端电子浆料领域打破海外企业垄断,凭借产品性能、服务响应速度等抢占市场份额,在多个产品领域进入头部客户供应链体系。
钙钛矿领域,聚和材料也早有布局。目前已完成单结钙钛矿超低温固化的背电极浆料开发,在钙 / 硅和钙 / 钙叠层方面,开发出适配的超低温固化浆料,得到了电池厂的极大认可,市场反馈良好,现已导入宁德时代等多位头部客户供应商体系。上半年,公司 BC 浆料出货量达 8 吨,单月出货量超过 2 吨,由于市场上 X - BC 产品仍存在技术门槛,表现较好的产品相对稀缺,公司 BC 导电浆料存在一定溢价。
此外,聚和材料参股了在液冷领域拥有 10 余年研发及数据积累、浸没式液冷方案全球领先的绿色云图,其案例客户包括英特尔、戴尔、巴斯夫、新华三、百度、南网等。聚和材料看好液冷行业未来前景,希望通过与绿色云图的股权投资合作,协同布局相关液冷材料,未来公司还计划依托股权投资模式进行孵化,朝着平台化材料科技集团的方向发展。
截至报告期末,聚和材料股东总数 11470 户。最大股东为实际控制人刘海东,持股比例 11.20%。前十股东还包括陈耀民、常州鹏季、全国社保基金一一八组合、张震宇、OKAMOTO,KUNINORI,以及工行国泰估值优势基金、上海科技创业投资等。截至发稿,聚和材料股价下跌 1.48%,总市值 125.88 亿元。面对当下的业绩波动,聚和材料多元化的业务布局能否助力其在未来市场竞争中扭转局势,值得投资者和行业持续关注。广州皖城数字科技
 首页
 研报
 期货开户
 股票开户