
资金连续5日猛攻化工ETF,34亿资金押注行业复苏!联泓新科固态电池材料批量销售引爆行情
化工板块正迎来一场资本盛宴,近5个交易日34.95亿元资金涌入化工ETF(159870),押注大宗化工品景气度复苏的开始。截至2025年9月11日收盘,中证细分化工产业主题指数上涨1.23%,化工ETF(159870)报收0.7元,单日涨幅1.00%。这一表现延续了该ETF近期的强势格局,已经连续5天获得资金净流入,最高单日净流入额达13.28亿元。资本大幅流入的背后,是机构对化工行业供给侧自我调整和需求侧逐步回暖的强烈预期。华泰证券指出,“竞争程度的加剧导致22H2以来化工多数子行业盈利中枢显著下移,企业资本开支意愿或逐步降低,行业供给侧有望加快自我调整。”
成分股表现亮眼
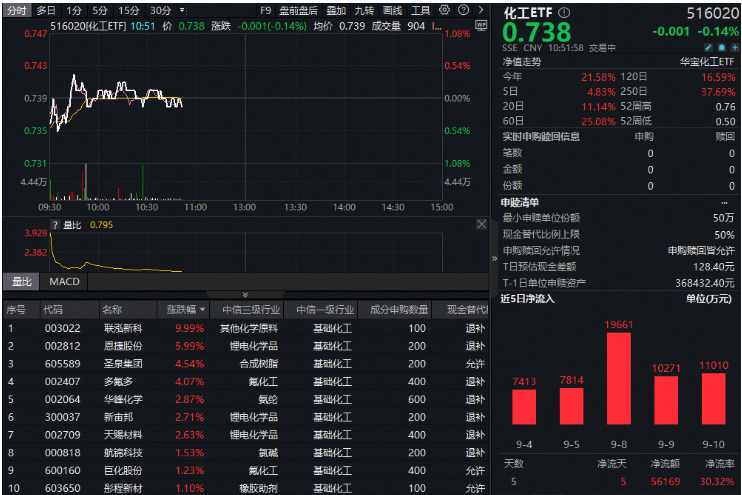
资金持续涌入的同时,化工板块成分股表现亮眼。联泓新科(003022)强势涨停,涨幅达9.99%。圣泉集团(605589)上涨6.12%,恩捷股份(002812)上涨4.57%,新宙邦(300037)、多氟多(002407)等个股也跟涨。联泓新科9月10日回答投资者提问时表示,公司正紧跟新能源行业发展趋势,其子公司联泓卫蓝开发出的固态电池、半固态电池等新型电池关键功能材料已开始形成批量销售。这一消息直接刺激了市场对化工新材料领域的关注度。上海证券指出,固态电池材料成长可期,市场规模有望快速增长。
资金坚定布局
资金面对化工板块的布局意愿显著。2025年9月10日,化工ETF(159870)虽然收跌1.27%,但仍获得融资净买入2994.01万元,居可比基金第一。更值得关注的是,近5天该ETF合计“吸金”34.95亿元,日均净流入达6.99亿元。这表明大资金正在积极布局化工行业的复苏机会。
行业复苏在即
华泰证券的分析表明,需求侧方面,25年8月国内PMI为49.4,而整体出口金额方面受益于全球关税冲突进入缓和窗口期,正逐步呈现增长态势。国内多数化工品在全球范围内具有明显的成本优势,且伴随欧美高能耗装置退出、亚非拉地区经济增长等需求增量驱动下,大宗化工品有望在25H2迎来复苏起点。政策面也传来利好。东方证券表示,虽然当下“反内卷”政策还并不明确,但作为今年重要的政策关键词,预计后续大概率有望出台针对行业痛点的政策,引领当前现状较差的化工行业走出景气谷底。
细分领域机会
除了整体行业的复苏,化工板块多个细分领域也呈现出各自的投资机会。上海证券建议关注几条主线:一是制冷剂板块,随着三年基数期结束,三代制冷剂行业供需格局将迎来再平衡,价格中枢有望持续上行;二是化纤板块;三是轮胎板块;四是农化板块;五是优质成长标的。农药行业正在持续去库,部分品种开始涨价。根据各公司2025年半年报,2025年6月30日申万农药板块总存货占总资产比例为13.94%,较3月31日下降0.12个百分点,农药库存自2023年9月高点以来持续波动下行。2025年以来,部分农药产品价格出现上行,有望带动农药行业景气修复。
估值优势明显
从估值角度看,化工板块目前具有明显优势。数据显示,截至9月10日收盘,化工ETF(516020)标的指数细分化工指数市净率为2.26倍,位于近10年来37.18%分位点的相对低位,中长期配置性价比凸显。低估值水平为投资者提供了较高的安全边际,这也是资金持续流入的重要原因之一。
全球格局重塑
东海证券指出,国内方面,国家政策端对供给侧要求(“反内卷”)频繁提及;海外方面,上涨的原料成本+亚洲产能冲击,欧美化工企业近期多经历关停、产能退出等事件。短期来看,地缘摩擦反复,海外化工供应不确定性有所增加;长期来看,我国化工产业链竞争优势明显,凭借显著的成本优势和不断突破的技术实力,中国化工企业正迅速填补国际供应链的空白,有望重塑全球化工产业的格局。
 首页
 研报
 期货开户
 股票开户