
中东战火点燃商品市场,原油黄金比翼齐飞!期货开放再提速,外资可投品种增至91个
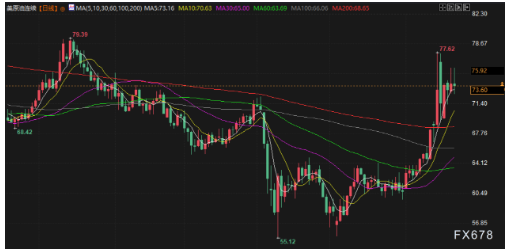
战火蔓延霍尔木兹海峡,市场神经紧绷,原油冲向80美元,黄金在3365美元徘徊,而中国期货市场的大门正对全球投资者开得更宽。
以色列与伊朗的空战进入第七天,双方毫无收手迹象。以色列周四轰炸伊朗核目标,伊朗则向以色列发射导弹和无人机作为报复。
这场中东冲突已从地区摩擦升级为全球市场的不确定风暴源。油价应声而起,布伦特原油期货上涨2.8%,报每桶78.85美元,创下1月22日以来的最高结算价。
“若冲突扩大到更广泛地区,霍尔木兹海峡关闭,油价可能飙升至每桶120-130美元”,摩根大通分析师警告道。
地缘政治搅动商品市场
中东紧张局势持续升级,原油市场首当其冲。以色列与伊朗相互空袭进入第七天,以色列总理内塔尼亚胡强硬表态:德黑兰将付出“全部代价”。
白宫周四表示,特朗普总统将在两周内决定美国是否介入以伊冲突。这一前景直接推高原油价格,交易员们不得不重新评估中东石油供应中断的可能性。
伊朗作为OPEC第三大产油国,每日出口约1800-2100万桶石油通过霍尔木兹海峡。一旦该通道受阻,全球能源供应链将遭受重创。
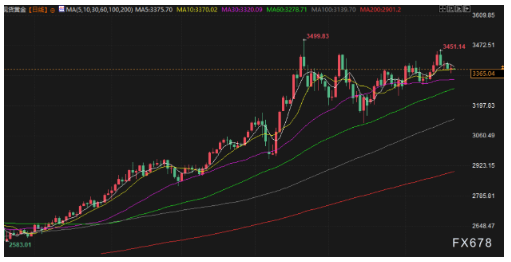
与此同时,黄金市场在地缘风险和美联储鹰派立场的夹缝中寻找方向。现货黄金微跌0.1%,报每盎司3365.79美元,地缘避险需求与高利率预期形成拉锯。
铂金则在创下2014年9月以来高点后回落3.7%,报1269.30美元,市场对工业金属需求前景的忧虑压制了涨幅。
黑色系与有色系的分化走势
上午9点30分,国内黑色期货市场全线飘红。焦煤、焦炭涨超1%,螺纹钢、热卷、铁矿石等品种同步上扬。
钢材市场呈现“淡季不淡”特征。本周五大品种钢材总库存量1338.89万吨,环比减少15.67万吨;周消费量884.18万吨,增长1.9%。供需结构分化成为主旋律,库存矛盾弱化但品种分化加剧。
热卷受美国加征家电关税政策冲击,出口预期转弱,累库压力显现。而H型钢集中减产态势开始显现,7月资源投放量较5月降幅将超20%,津西钢铁计划产量从40万吨大幅核减至18万吨左右。
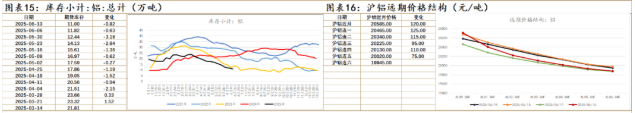
有色板块则涨跌互现。LME现货升水回落,挤仓风险缓解,铝价承压下行。国内市场现货铝价报20770元/吨,基差180元/吨。
铝市场面临“低库存支撑与需求减弱”的博弈。铝锭库存44.9万吨,周环比减少0.9万吨,但终端需求已显疲态。随着光伏“430和531抢装结束”,光伏用铝需求边际下行,白色家电7-8月排产环比大幅下滑。
期货市场对外开放再提速
6月18日陆家嘴论坛上,证监会主席吴清宣布重要政策:“将更多产品纳入外资交易范围,尽快将QFII可交易期货期权品种拓展到100个”。
话音未落,三大商品交易所同步行动。自6月20日夜盘起,新增开放16个期货期权品种,包括玻璃、纯碱、乙二醇、液化石油气、天然橡胶等品种。
这是今年3月扩容29个品种后的又一次开放提速。至此,合格境外投资者可交易的中国期货期权品种总量达91个,覆盖农产品、金属、能源和金融等国民经济主要领域。
浙商期货国际业务部经理金山指出:“这些品种在国际市场上有广泛套期保值和价格发现需求,外资参与将对期货市场高质量发展起到重要作用”。五矿期货王娟补充道,扩容将“强化我国在关键产业链的定价权”。
板块深度解析与资金暗流
原油:地缘溢价已达每桶10美元。高盛分析指出,鉴于伊朗供应减少及更大范围供应中断可能,这一风险溢价合理,可能将布伦特推高至90美元以上。俄罗斯副总理诺瓦克则呼吁OPEC+“冷静执行增产计划”。
铝:迈科期货早盘观察发现,市场传闻美国可能扩大铝关税豁免,美国现货贸易溢价近日连续下跌。不过国内铝棒加工费已跌至120元,消费减弱迹象增多。技术面看,沪铝短期波动区间20450-20300元。
铜:矿端紧张开始传导到精炼铜冶炼环节。5月中国电解铜产量环比增1.12%至113.83万吨,同比上升12.86%,但增速趋缓。近期精炼铜出口窗口打开,净进口减少缓解国内供应压力。
铁矿石:港口库存攀升至13933.14万吨,钢厂库存8798.68万吨。矿价在700元/吨附近震荡,等待方向选择。虽然钢厂铁水产量维持240万吨/日以上高位,但供应端压力进入实质性兑现阶段,6月下旬将迎来到港高峰。
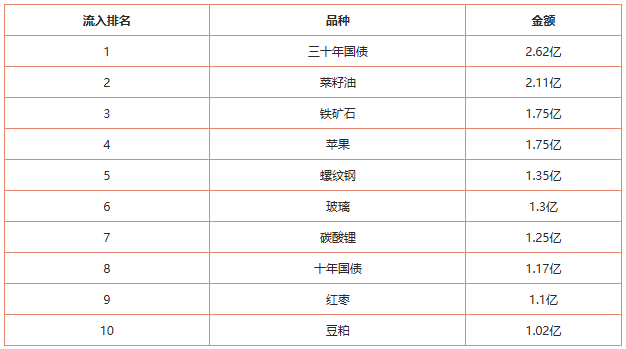
资金流向揭示市场偏好。截至6月20日早盘:
菜籽油强势吸金2.11亿元,铁矿石紧随其后流入1.75亿元
苹果获1.75亿元资金青睐,螺纹钢吸引1.35亿元
而沪银遭遇7.45亿元资金撤离,沪金流出7.19亿元
期货市场的国际化脚步比预想的更快。当合格境外投资者可交易品种扩容至91个,中国大宗商品的全球定价权争夺战进入新阶段。上期所的天然橡胶、郑商所的纯碱、大商所的液化石油气——这些产业链关键品种向外资敞开大门。
 首页
 研报
 期货开户
 股票开户